摩洛哥正在北非汽车工业竞争中取得明显领先优势。2024年,摩洛哥汽车产量达到559,645辆,汽车产业直接就业人数超过25万人,营业额接近1,960亿迪拉姆,未来中期汽车年产能有望突破100万辆。随着雷诺和斯泰兰蒂斯持续扩大投资,摩洛哥汽车产业正进入以出口、本地化和高附加值活动为核心的新发展阶段。
摩洛哥:面向出口的汽车工业强国
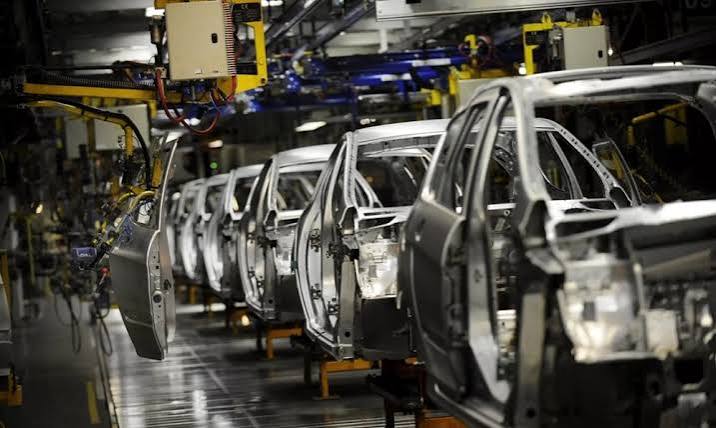
根据OICA数据,摩洛哥2024年汽车产量达到559,645辆,2023年为535,825辆,同比增长约4.4%。其中包括524,467辆乘用车和35,178辆商用车。 雷诺仍然是摩洛哥汽车工业的主要企业之一。2024年,雷诺集团在摩洛哥生产413,614辆汽车,其中丹吉尔工厂生产312,381辆,卡萨布兰卡工厂生产101,233辆。其中约90%的产量用于出口。2026年6月,丹吉尔工厂员工约有6,230人,主要生产Dacia Sandero、Dacia Jogger和Renault Express等车型。
斯泰兰蒂斯也在持续扩大其在摩洛哥的工业布局。其盖尼特拉工厂扩建投资超过30亿迪拉姆,相关项目涉及约2,000个就业岗位。该工厂的初始年产能目标约为45万辆。
此外,集团还宣布追加超过3亿欧元投资,用于扩大生产能力并开发新的汽车平台。 盖尼特拉汽车产业生态正在向传统整车制造之外进一步延伸。发动机年产能已经达到35万台。与此同时,Citroën Ami、Opel Rocks-e和Fiat Topolino等电动微型出行车辆的年产能自2025年1月起由2万辆提高至7万辆。
目前,摩洛哥汽车产业直接就业人数已经超过25万人,营业额接近1,960亿迪拉姆。仅卡萨布兰卡—塞塔特大区就聚集约250家汽车企业和22万个就业岗位,并形成八大汽车产业生态体系。
汽车零部件本地采购比例也在持续提高。雷诺目前在摩洛哥的本地采购率达到65.5%,本地供应商数量由2016年的26家增加到目前的88家。集团目标是到2030年将本地化率提高至80%。
阿尔及利亚:围绕菲亚特和本地化重建汽车工业
阿尔及利亚正在努力重建汽车工业。位于奥兰附近塔夫拉维的菲亚特工厂,成为该国汽车工业战略的重要支点。 斯泰兰蒂斯最初承诺投资超过2亿欧元。汽车产量从2024年的17,000辆增加至2025年的53,000辆,2026年目标为9万辆,到2028年计划达到约13.5万辆/年。
新增投资预计将创造超过1,000个直接和间接就业岗位。最初的工业计划还提出,到2026年创造约2,000个直接就业岗位以及超过1,600个间接就业岗位。
目前,菲亚特在阿尔及利亚本地生产Fiat 500、Doblò和Grande Panda等车型。 阿尔及利亚政府正在推动提高汽车产业本地化水平,目标是2026年达到超过35%的本地化率。 与此同时,阿尔及利亚也正在向中国汽车制造商开放。奇瑞已经就本地生产和分包合作达成相关协议,有望进一步扩大阿尔及利亚汽车产业基础。
阿尔及利亚拥有较大的工业发展潜力,但与摩洛哥相比,其汽车产业生态仍处于发展阶段,尤其是在供应商密度、出口导向以及融入全球汽车价值链方面仍存在差距。
埃及:最大市场与本地化战略并行推进
埃及人口超过1亿,是北非最大的汽车市场。因此,该国的汽车工业战略主要围绕国内需求、整车组装以及提高本地化水平展开。 根据OICA数据,埃及2024年汽车产量为36,640辆,其中包括9,970辆乘用车和26,670辆商用车。
埃及国家汽车工业发展计划旨在扩大国内汽车生产,并逐步提高本地化比例。政府目标是到2032年将本地化率提高至60%。目前,埃及汽车产业已有至少12家国际汽车制造商参与,包括通用汽车、日产、丰田、斯泰兰蒂斯以及多家中国汽车制造商。矢崎在法尤姆投资约3,000万欧元建设汽车线束工厂,预计创造超过3,000个直接和间接就业岗位,年出口额目标约为1亿欧元。
日产埃及累计投资约2.76亿美元。阿拉伯工业化组织则参与生产Citroën C4X车型,本地化率约为45%,预计连续四年每年生产约7,000辆。
斯泰兰蒂斯也计划从2026年底开始在埃及生产一款新车型,累计生产目标达到24万辆。埃及汽车市场在2025年实现明显复苏。汽车销量达到173,763辆,而2024年为102,249辆,同比增长约70%。其中乘用车销量达到133,973辆。日产市场份额约为19.2%,奇瑞—Ghabbour约为13.9%,MG约为12.4%。
突尼斯:欧洲汽车零部件供应的重要基地
突尼斯选择了不同于摩洛哥的汽车工业发展模式,主要专注于汽车零部件、线束、电子系统以及面向欧洲市场的出口。根据突尼斯投资局数据,突尼斯汽车产业提供超过8万个就业岗位,约占国内生产总值的4%,2023年汽车出口额超过15亿欧元。
突尼斯拥有较为完善的技术和工程人才体系,包括47所工程学院、25所技术学院以及60多个职业培训中心。 COFICAB、Leoni、Visteon和Zodiac Automotive等国际集团均在突尼斯开展业务。仅Leoni一家企业就在突尼斯雇佣约16,500人。
2024年,Visteon在Borj Cedria项目投资约5,000万美元,新增超过400个就业岗位。到2028年,该项目有望达到约1,000个直接就业岗位和3,500个间接就业岗位。
突尼斯比塞大地区的另一项汽车产业项目投资约3亿突尼斯第纳尔,预计到2028年创造超过3,000个就业岗位。
根据突尼斯汽车设备制造商协会的数据,目前突尼斯拥有超过280家汽车企业,就业人数超过12万人,汽车相关出口额约为39亿欧元。
四个国家,四种不同的汽车工业模式
马格里布及北非汽车工业正在形成四种不同的发展模式。摩洛哥选择了整车生产、出口和产业生态体系相结合的发展模式。阿尔及利亚正在围绕菲亚特、奇瑞以及本地供应商体系逐步重建汽车工业。
埃及依托庞大的国内市场,同时推动汽车生产和本地化。 突尼斯则重点发展汽车零部件、电子系统、线束以及面向欧洲制造商的出口业务。这种差异体现在汽车产量、工业基础设施、供应商网络以及融入国际价值链的程度等多个方面。
汽车品牌与车型:摩洛哥进一步扩大优势
摩洛哥汽车生产主要由雷诺和Dacia主导,同时斯泰兰蒂斯旗下的标致、欧宝、雪铁龙等品牌进一步丰富了当地汽车产业体系。
2025年,Dacia在摩洛哥的销量超过47,000辆,雷诺约为41,000辆。标致约为16,372辆,欧宝约为8,967辆。阿尔及利亚本地生产车型主要集中于菲亚特品牌,包括500、Doblò和Grande Panda,同时奇瑞正在准备进一步扩大其工业布局。
埃及汽车市场品牌更加多元。2025年,日产、奇瑞和MG位居主要品牌之列,同时还有丰田、现代、通用汽车和斯泰兰蒂斯等企业。突尼斯汽车产业仍以零部件生产为主,但当地汽车市场也拥有众多国际品牌。起亚2025年乘用车注册量约为7,038辆,并在突尼斯市场处于领先地位。
摩洛哥的决定性竞争优势
摩洛哥的优势并不仅仅体现在汽车产量上,而是来自多个战略因素的组合,包括:出口导向、丹吉尔地中海港、完善的工业基础设施、两大国际汽车制造商、密集的供应商网络、专业化工业园区以及广泛的贸易协定体系。摩洛哥正在逐步从传统的汽车组装模式向更加完整的工业生态体系转型,产业链已经覆盖发动机、零部件、线束、电子产品、塑料、动力电池、物流以及工程研发等领域。
雷诺和斯泰兰蒂斯两大国际汽车集团为摩洛哥提供了稳定的全球制造业支点,而不断扩大的本地及国际供应商网络,则进一步提高了摩洛哥在全球汽车价值链中的价值捕获能力。
卡萨布兰卡—塞塔特大区和丹吉尔—得土安—胡塞马大区正在成为摩洛哥汽车工业转型的核心区域,并得到港口、自由区、高速公路、铁路和物流平台等基础设施的有力支撑。根据已经宣布及计划实施的投资项目,摩洛哥汽车工业产能到2030年有望达到每年约200万辆。
下一场竞争:电动汽车、电池与先进技术
未来的汽车产业竞争将不再局限于传统燃油车生产。产业竞争的重点正在逐渐转向电动汽车、电池、功率电子、汽车软件、高级驾驶辅助系统、人工智能以及高附加值汽车零部件。
摩洛哥已经开始在这些新兴领域进行战略布局,特别是在电动出行、电池材料以及相关汽车产业生态方面不断吸引投资。阿尔及利亚则希望通过本地生产和供应商培育加快产业整合;埃及依托庞大的国内市场吸引新的汽车生产项目;突尼斯则继续巩固其作为欧洲汽车制造商零部件和电子系统供应基地的地位。
工业成熟度差距正在扩大
对四国进行比较可以发现,各国汽车工业成熟度存在明显差异。目前,摩洛哥是四国中唯一同时具备大规模整车生产、两家全球汽车制造商、密集供应商生态体系、较高本地化水平、现代化物流基础设施以及高度出口导向工业战略的国家。
埃及拥有最强大的国内汽车市场;突尼斯在汽车零部件和电子产品领域拥有较强专业能力;阿尔及利亚则拥有巨大的工业潜力和庞大的国内市场。但摩洛哥已经成功将这些不同优势连接起来,形成一个相对完整且具有国际竞争力的汽车工业体系。
因此,马格里布汽车产业竞争正在进入一个新的阶段。竞争目标已经不再只是简单地组装汽车,而是争取控制全球汽车价值链中越来越大的价值份额。
在这一方面,摩洛哥目前已经取得明显领先优势,而阿尔及利亚、埃及和突尼斯则正通过各自不同的发展路径,努力强化自身在区域汽车工业中的战略地位。